Nowy Taryfikator Punktów Karnych • Co Się Zmieniło i Jak Wpływa na Ubezpieczenie OC?
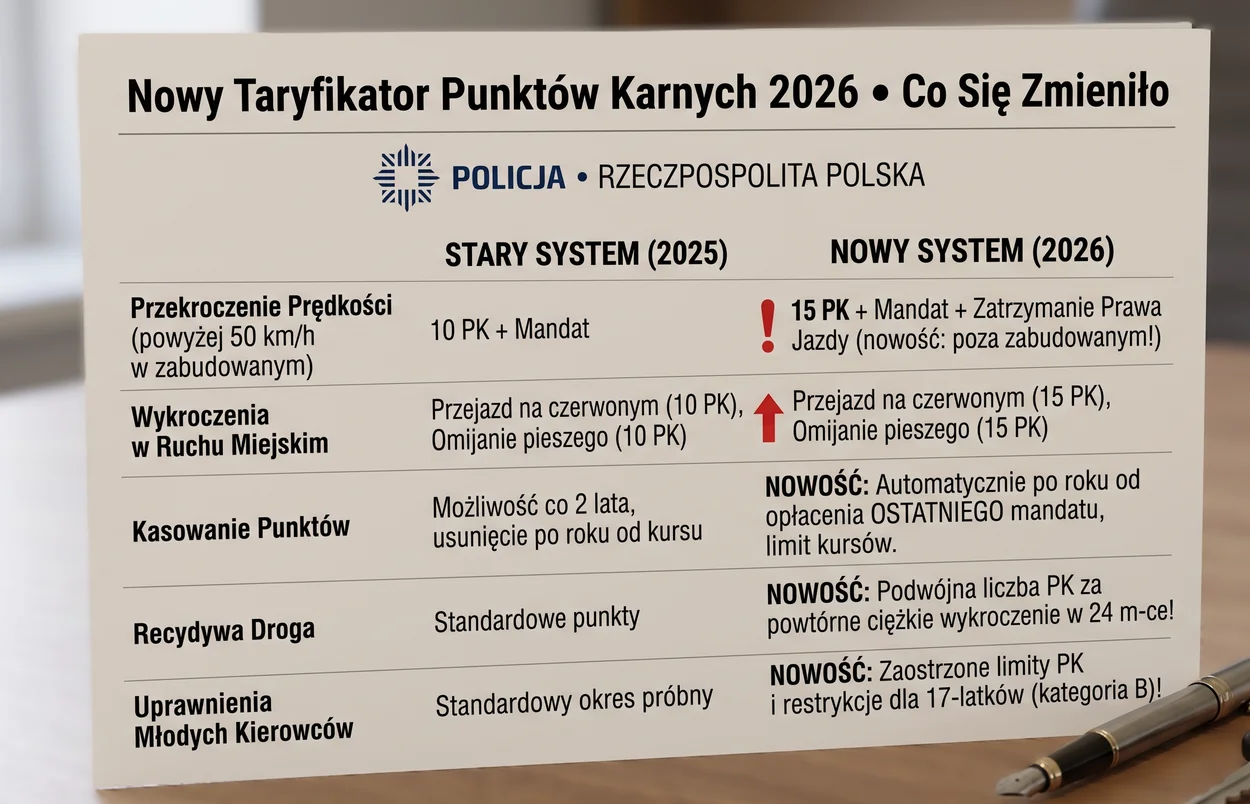
Taryfikator punktów karnych to jedna z najczęściej sprawdzanych tabel przez kierowców. Od reformy z 17 września 2022 r. za najpoważniejsze wykroczenia grozi nawet 15 punktów, a wysokie mandaty dotyczą m.in. telefonu w ręce, nadmiernej prędkości i nieustąpienia pierwszeństwa pieszemu. Kierowcy pytają też, czy punkty karne podnoszą OC.
W tym artykule znajdziesz pełną tabelę wykroczeń z punktami i mandatami, krótką odpowiedź na pytanie o wpływ punktów na składkę oraz przykłady sytuacji, w których punkty kosztują znacznie więcej niż sam mandat.
Czy punkty karne podnoszą OC?
Co do zasady nie bezpośrednio. Ubezpieczyciele w Polsce wyceniają OC głównie na podstawie historii szkodowej (system bonus-malus), wieku i stażu kierowcy, pojazdu oraz miejsca zamieszkania. Same punkty na koncie rzadko są dziś czynnikiem w kalkulatorze.
Pośrednio jednak mogą kosztować dużo. Wykroczenie, które kończy się kolizją, oznacza utratę zniżek. Jazda z cofniętym prawem jazdy daje ubezpieczycielowi prawo do regresu, czyli żądania zwrotu wypłaconego odszkodowania.
Taryfikator punktów karnych: tabela wykroczeń, punktów i mandatów
Poniżej zebraliśmy wykroczenia, za które kierowcy najczęściej dostają punkty. Wartości wynikają z rozporządzenia MSWiA obowiązującego od 17 września 2022 r. oraz z taryfikatora mandatów. W przypadku recydywy (ponowne wykroczenie w ciągu 2 lat) mandat za wybrane wykroczenia jest podwójny.
| Wykroczenie | Punkty karne | Mandat |
|---|---|---|
| Przekroczenie prędkości do 10 km/h | 1 | 50 zł |
| Przekroczenie prędkości o 11–15 km/h | 2 | 100 zł |
| Przekroczenie prędkości o 16–20 km/h | 3 | 200 zł |
| Przekroczenie prędkości o 21–25 km/h | 5 | 300 zł |
| Przekroczenie prędkości o 26–30 km/h | 7 | 400 zł |
| Przekroczenie prędkości o 31–40 km/h | 9 | 800 zł (recydywa 1 600 zł) |
| Przekroczenie prędkości o 41–50 km/h | 11 | 1 000 zł (recydywa 2 000 zł) |
| Przekroczenie prędkości o 51–60 km/h | 13 | 1 500 zł (recydywa 3 000 zł) |
| Przekroczenie prędkości o 61–70 km/h | 14 | 2 000 zł (recydywa 4 000 zł) |
| Przekroczenie prędkości o 71 km/h i więcej | 15 | 2 500 zł (recydywa 5 000 zł) |
| Telefon trzymany w ręce podczas jazdy | 12 | 500 zł |
| Nieustąpienie pierwszeństwa pieszemu | 15 | 1 500 zł (recydywa 3 000 zł) |
| Wyprzedzanie na przejściu dla pieszych lub bezpośrednio przed nim | 15 | 1 500 zł (recydywa 3 000 zł) |
| Wjazd na czerwonym świetle | 15 | 500 zł (recydywa 1 000 zł) |
| Prowadzenie w stanie po użyciu alkoholu | 15 | sprawa w sądzie, grzywna i zakaz prowadzenia |
| Przewożenie dziecka bez fotelika | 6 | 150 zł |
| Jazda bez zapiętych pasów | 5 | 100 zł |
Przekroczenie prędkości o ponad 50 km/h w terenie zabudowanym oznacza dodatkowo zatrzymanie prawa jazdy na 3 miesiące. Jeśli w tym czasie wsiądziesz za kierownicę, okres się wydłuża. W zapowiadanych zmianach MSWiA pojawia się też rozszerzenie tej sankcji na drogi poza terenem zabudowanym, o czym piszemy w artykule o nowych przepisach dla kierowców i ich wpływie na OC.
Limity punktów i ich kasowanie
Najważniejsze zasady w skrócie:
- 24 punkty to limit dla kierowcy z prawem jazdy dłużej niż rok. Po jego przekroczeniu starosta kieruje na egzamin kontrolny.
- 20 punktów to limit dla kierowcy w pierwszym roku od uzyskania prawa jazdy. Przekroczenie oznacza cofnięcie uprawnień oraz ponowny kurs i egzamin.
- 2 lata: po tym czasie punkty znikają z ewidencji. Liczy się go od dnia uprawomocnienia się mandatu lub wyroku (przy mandacie gotówkowym od jego opłacenia), a nie od dnia wykroczenia. Kto odwołuje się do sądu i przegrywa, „nosi” punkty dłużej.
- Kurs redukujący jest dostępny od 17 września 2023 r. w WORD. Kasuje 6 punktów, można go odbyć raz na 6 miesięcy i kosztuje kilkaset złotych. Nie mogą z niego skorzystać kierowcy w pierwszym roku po uzyskaniu prawa jazdy.
Przykład: jak szybko można stracić prawo jazdy?
Kierowca z wieloletnim stażem: rozmowa przez telefon trzymany w ręce (12 pkt) i fotoradar za 35 km/h ponad limit (9 pkt) dają 21 punktów. To trzy punkty od egzaminu kontrolnego, a do skasowania zostanie im się prawie 2 lata.
Młody kierowca: telefon w ręce (12 pkt), przekroczenie prędkości o 22 km/h (5 pkt) i brak pasów (5 pkt) dają 22 punkty. To powyżej limitu 20, więc w pierwszym roku oznacza to utratę prawa jazdy. Do tego dochodzą mandaty na łączną kwotę 900 zł.
Jak punkty karne wpływają na cenę ubezpieczenia OC?
Zależność między punktami a składką OC istnieje, ale w Polsce działa inaczej niż np. w Wielkiej Brytanii. Tam ubezpieczyciele rutynowo pytają o wykroczenia drogowe i doliczają za nie zwyżki.
Czy ubezpieczyciel widzi moje punkty karne?
Przy standardowej kalkulacji OC ubezpieczyciele w Polsce nie sprawdzają Twojego konta punktowego w Centralnej Ewidencji Kierowców. Weryfikują natomiast historię ubezpieczeń i szkód w bazach Ubezpieczeniowego Funduszu Gwarancyjnego (UFG). To ona w praktyce odzwierciedla styl jazdy.
Jeżeli w formularzu pojawi się pytanie o mandaty lub punkty, odpowiedz zgodnie z prawdą. Podanie nieprawdziwych danych może później skomplikować likwidację szkody. Więcej o tym, jak towarzystwa budują modele ryzyka, przeczytasz w artykule o modelowaniu ryzyka ubezpieczeniowego.
System bonus-malus a punkty karne
Kluczowym mechanizmem jest bonus-malus. Jeśli masz punkty, ale nie spowodowałeś szkody, Twoja zniżka co do zasady nie ucierpi.
Problem pojawia się, gdy wykroczenie kończy się kolizją. Przykład: wymuszasz pierwszeństwo, uderzasz w inne auto i dostajesz mandat z punktami. Ubezpieczyciel wypłaca odszkodowanie z Twojego OC, a przy odnowieniu tracisz kilka stopni zniżki. Przy obecnych cenach może to oznaczać kilkaset złotych więcej rocznie przez kolejne lata. Szczegóły opisujemy w artykule o systemie bonus-malus i matematyce składki OC.
Rozwój telematyki, czyli aplikacji i urządzeń analizujących sposób jazdy, sprawia, że składki będą coraz bardziej zindywidualizowane. Ostrożni kierowcy mogą na tym zyskać. Ci, którzy jeżdżą agresywnie, prędzej czy później za to zapłacą.
Utrata prawa jazdy a OC
Polisa OC jest przypisana do pojazdu, nie do kierowcy. Po cofnięciu lub zatrzymaniu prawa jazdy nadal obowiązuje, a właściciel auta wciąż musi ją mieć. Wypowiedzenie polisy „bo i tak nie jeżdżę” kończy się karą z UFG, o czym piszemy w artykule ile wynosi kara za brak OC.
Zgodnie z ustawą o ubezpieczeniach obowiązkowych ubezpieczyciel może dochodzić zwrotu odszkodowania od kierowcy, który spowodował szkodę bez wymaganych uprawnień. To samo dotyczy jazdy po alkoholu oraz ucieczki z miejsca zdarzenia. Poszkodowany dostaje pieniądze, ale sprawca musi je potem oddać.
Przykład: kierowca z zatrzymanym prawem jazdy potrąca pieszego, który przechodzi długą rehabilitację. Wypłaty mogą sięgnąć kilkuset tysięcy złotych, a całość może trafić do sprawcy w formie roszczenia regresowego.
Taryfikator a ubezpieczenie AC
W autocasco wpływ poważnych wykroczeń jest bardziej bezpośredni. Zgodnie z Kodeksem cywilnym ubezpieczyciel nie odpowiada za szkodę wyrządzoną umyślnie. Przy rażącym niedbalstwie odszkodowanie co do zasady się nie należy, chyba że umowa stanowi inaczej. Dlatego zakres ochrony zależy od OWU konkretnego towarzystwa.
Przykład: jedziesz 90 km/h w terenie zabudowanym (limit 50 km/h), dostajesz 15 punktów i rozbijasz auto na drzewie. Ubezpieczyciel AC może uznać to za rażące niedbalstwo i odmówić wypłaty lub ją obniżyć. Przed zakupem AC warto sprawdzić te zapisy w ogólnych warunkach ubezpieczenia, o czym piszemy w osobnym poradniku.
Praktyczne porady dla kierowców
- Sprawdzaj punkty regularnie. Zrobisz to bezpłatnie w aplikacji mObywatel lub na gov.pl.
- Kup uchwyt na telefon. Kosztuje 30–80 zł. Telefon w ręce to 12 punktów, czyli połowa limitu, i 500 zł mandatu.
- Pilnuj okolic przejść dla pieszych. Trzy wykroczenia z 15 punktami (pieszy, wyprzedzanie na przejściu, czerwone światło) i jedno takie zdarzenie wystarczy, by mieć ponad połowę limitu.
- Rozważ kurs redukujący, zanim zbliżysz się do 24 punktów. Zapisz się wcześniej, bo kurs zalicza się dopiero po jego ukończeniu.
- Nie wypowiadaj OC po utracie prawa jazdy. Jeśli auto jest zarejestrowane, polisa musi trwać.
- Porównuj oferty po szkodzie. Różnice między towarzystwami przy tej samej historii potrafią sięgać kilkuset złotych rocznie. Średnie ceny i sposoby na oszczędności opisujemy w artykule o podwyżkach OC i tym, jak zaoszczędzić.
FAQ – najczęstsze pytania o punkty karne i OC
Czy punkty karne podnoszą OC?
Bezpośrednio zazwyczaj nie, bo polscy ubezpieczyciele nie wyceniają OC na podstawie konta punktowego. Pośrednio tak: wykroczenia zwiększają ryzyko szkody, a każda szkoda z OC oznacza utratę zniżek i wyższą składkę.
Ile punktów karnych można mieć?
Kierowca z prawem jazdy dłużej niż rok może mieć maksymalnie 24 punkty. W pierwszym roku po uzyskaniu prawa jazdy limit wynosi 20 punktów.
Po jakim czasie kasują się punkty karne?
Po 2 latach od dnia uprawomocnienia się mandatu lub wyroku. Przy mandacie gotówkowym liczy się dzień jego zapłaty.
Czy można zmniejszyć liczbę punktów?
Tak. Kurs w WORD kasuje 6 punktów, można go odbyć raz na 6 miesięcy. Nie jest dostępny dla kierowców w pierwszym roku po uzyskaniu prawa jazdy.
Czy punkty z fotoradaru też się liczą?
Tak. Jeśli przyjmiesz mandat z fotoradaru jako kierowca, punkty trafiają na Twoje konto. Za samo przekroczenie prędkości ubezpieczyciel nie podniesie Ci składki, dopóki nie dojdzie do szkody.
Czy OC wypłaci odszkodowanie, jeśli sprawca nie miał prawa jazdy?
Tak, poszkodowany otrzyma odszkodowanie. Ubezpieczyciel może jednak dochodzić od sprawcy zwrotu całej wypłaconej kwoty.
Czy muszę mieć OC, jeśli straciłem prawo jazdy?
Tak. Obowiązek OC dotyczy właściciela zarejestrowanego pojazdu, niezależnie od tego, czy ma on uprawnienia do kierowania.
Podsumowanie
Taryfikator punktów karnych jest surowy: telefon w ręce to 12 punktów, a poważne wykroczenia przy przejściach dla pieszych to 15 punktów i nawet 1 500 zł mandatu. Same punkty zwykle nie podnoszą OC, ale wykroczenie zakończone szkodą, odmowa wypłaty z AC lub regres po jeździe bez uprawnień mogą kosztować wielokrotnie więcej niż mandat.
Potrzebujesz dobrze dobranego OC? Porozmawiaj z ekspertem Magro
W Magro Ubezpieczenia od ponad 30 lat pomagamy kierowcom z Łodzi i całej Polski znaleźć optymalną polisę OC i AC. Porównujemy oferty ponad 20 towarzystw ubezpieczeniowych i dobieramy ochronę do Twojej sytuacji, także po szkodzie lub utracie zniżek. Skontaktuj się z nami po bezpłatną wycenę albo sprawdź cenę w naszym kalkulatorze OC online.